Karty Wirtualne Privacy.com: Jak działa prywatność płatności

Table of Contents
Wirtualna karta robi jedną konkretną rzecz: zmienia to, co otrzymuje sprzedawca, a nie to, co wie twój bank. To cały mechanizm, a jego zrozumienie wyjaśnia zarówno ochronę, którą otrzymujesz, jak i tę, której nie masz.
Większość materiałów traktuje karty wirtualne jako ogólne narzędzie prywatności i pomija szczegóły techniczne. Ten artykuł wyjaśnia, co jest przechowywane na karcie, dlaczego pasek magnetyczny jest najsłabszym punktem oraz jak w praktyce działają typy kart Privacy.com.
Praktyczna korzyść jest konkretna i realna: skradziony numer staje się bezużyteczny dla złodzieja, ponieważ działa tylko u sprzedawcy, dla którego został wydany.
Krótka odpowiedź
| Pytanie | Krótka odpowiedź |
|---|---|
| Co zmienia karta wirtualna? | Numer, który sprzedawca przechowuje. Twoje prawdziwe dane karty nigdy do niego nie trafiają |
| Czy transakcja jest prywatna? | Nie. Twój bank, sieć i wydawca nadal ją widzą |
| Co chroni cię przed skutkami naruszenia? | Numer zablokowany dla sprzedawcy lub jednorazowy, który nie działa nigdzie indziej |
| Jaka jest najsłabsza część fizycznej karty? | Pasek magnetyczny, który przechowuje pełne dane ścieżek bez szyfrowania |
| Czy buduje historię kredytową? | Nie. To nie są konta kredytowe i nie następuje sprawdzanie zdolności kredytowej |
| Kto kwalifikuje się do Privacy.com? | Obywatele lub legalni rezydenci USA, 18+, z rachunkiem bankowym lub w unii kredytowej w USA |
Co jest na karcie płatniczej
Trzy elementy autoryzują transakcję bez fizycznej obecności karty: główny numer konta, data ważności i wartość weryfikacyjna.
| Element | Długość | Skąd pochodzi |
|---|---|---|
| Główny numer konta (PAN) | Do 19 cyfr | Wydawca, z cyframi początkowymi identyfikującymi system i bank |
| Data ważności | Cztery cyfry w formacie MM/RR | Wydawca |
| CVV lub CVC | Trzy lub cztery cyfry | Wyliczane na podstawie PAN, daty ważności i klucza znanego tylko wydawcy |
| Nazwa posiadacza karty | Do 26 znaków | Występuje tylko na ścieżce 1 paska magnetycznego |
PAN nie jest losowym ciągiem znaków. Pierwsza cyfra identyfikuje system, kolejne kilka identyfikuje bank wydający, a reszta identyfikuje konto. Ta struktura pozwala na sprawdzenie poprawności numeru bez kontaktu z nikim oraz wyjaśnia, dlaczego suma kontrolna Luhna wykrywa pojedynczą zamianę cyfr.
CVV potwierdza, że ktoś fizycznie posiadał kartę w momencie jej wydania. Nie jest przechowywany na pasku magnetycznym, dlatego skimmer kopiujący pasek nigdy go nie uzyska.
Sprawdź to wszystko samodzielnie za pomocą Magnetic Stripe Decoder and Encoder , który analizuje ścieżki 1 i 2, dekoduje cyfry kodu usługi i ponownie koduje wynik. Działa całkowicie w przeglądarce, co ma znaczenie, bo to pełna zawartość karty płatniczej.
Dlaczego pasek magnetyczny jest najsłabszym punktem
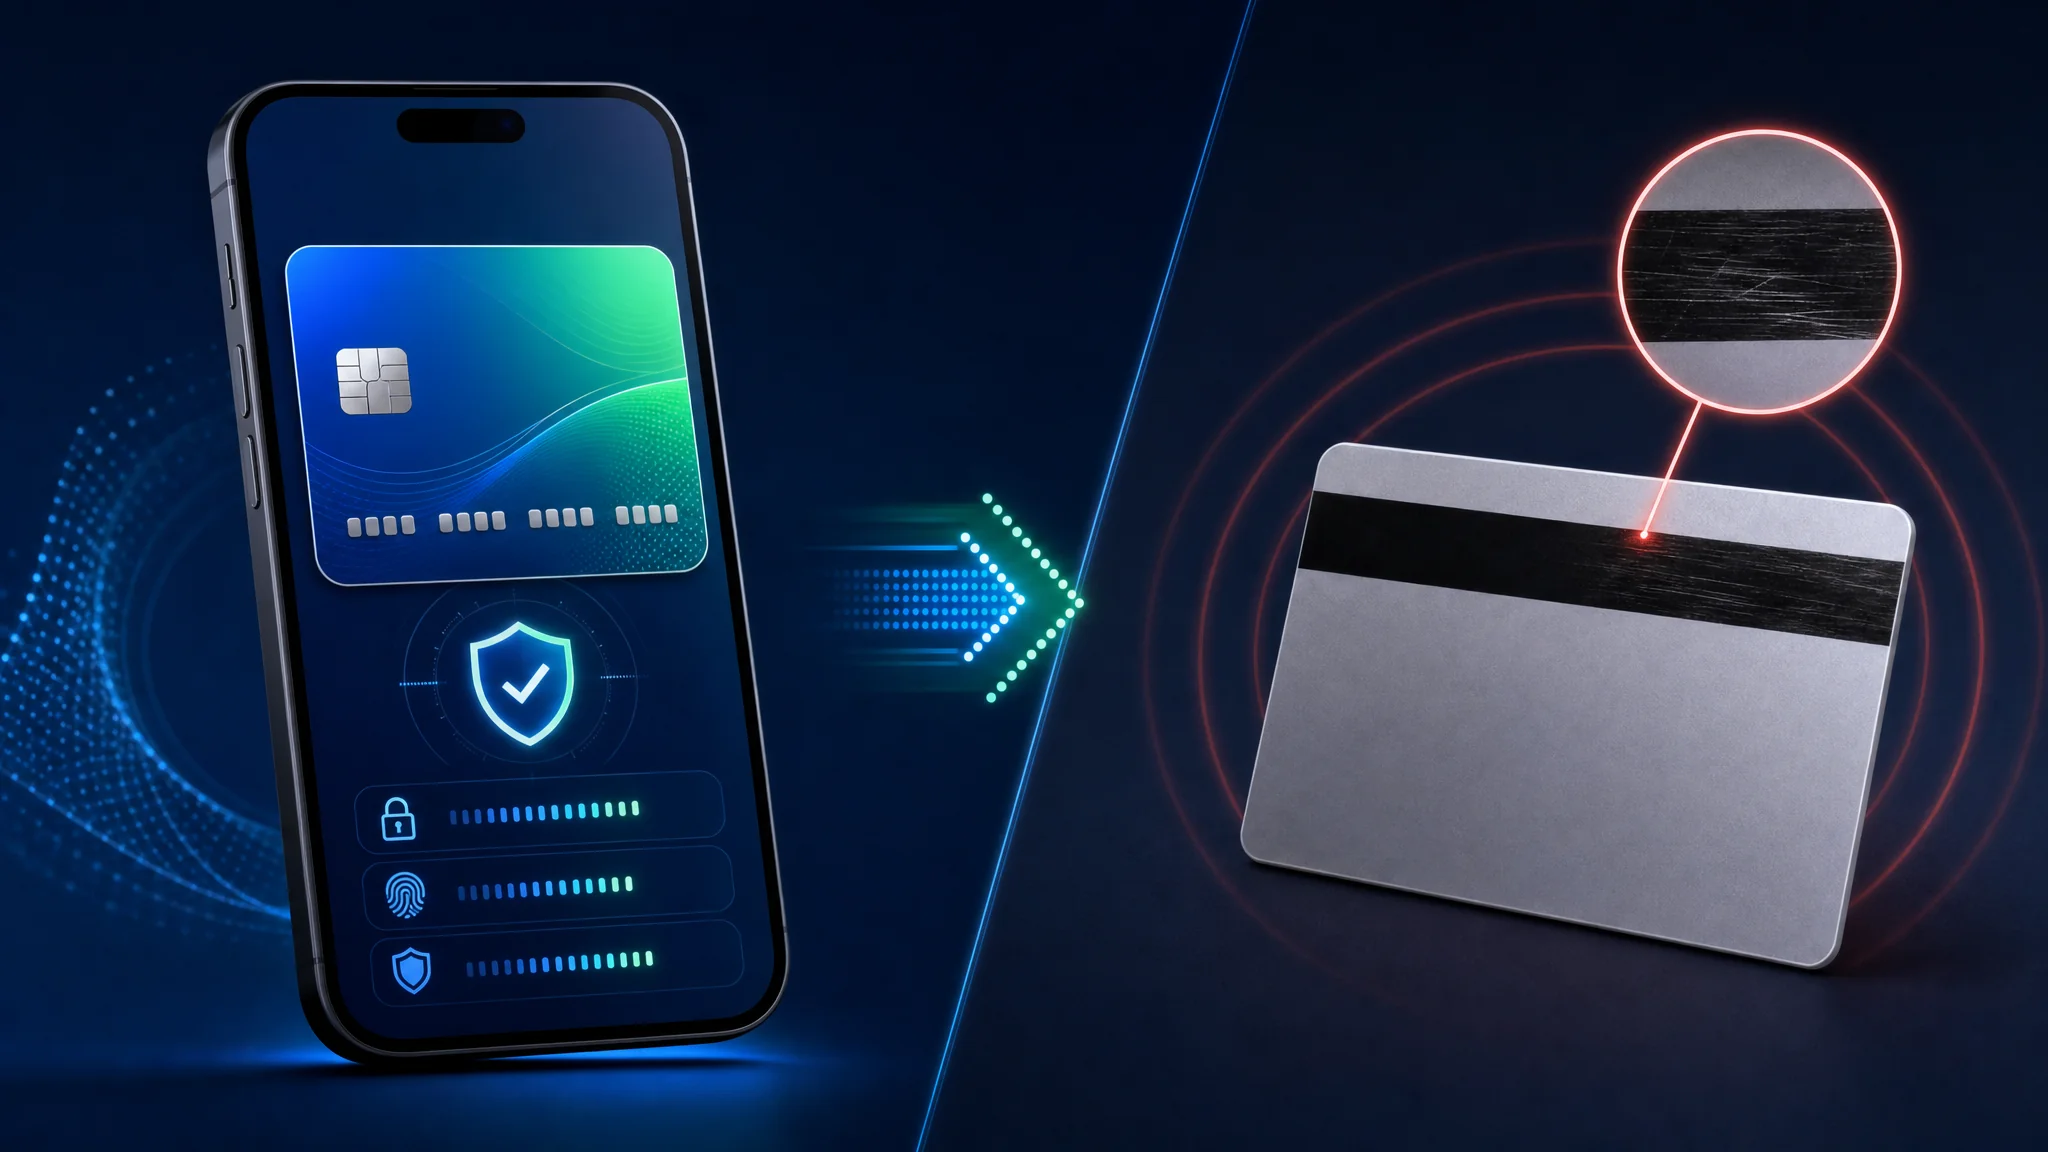
Pasek przechowuje dane konta w postaci niezaszyfrowanej, a każdy kompatybilny czytnik je odczyta.
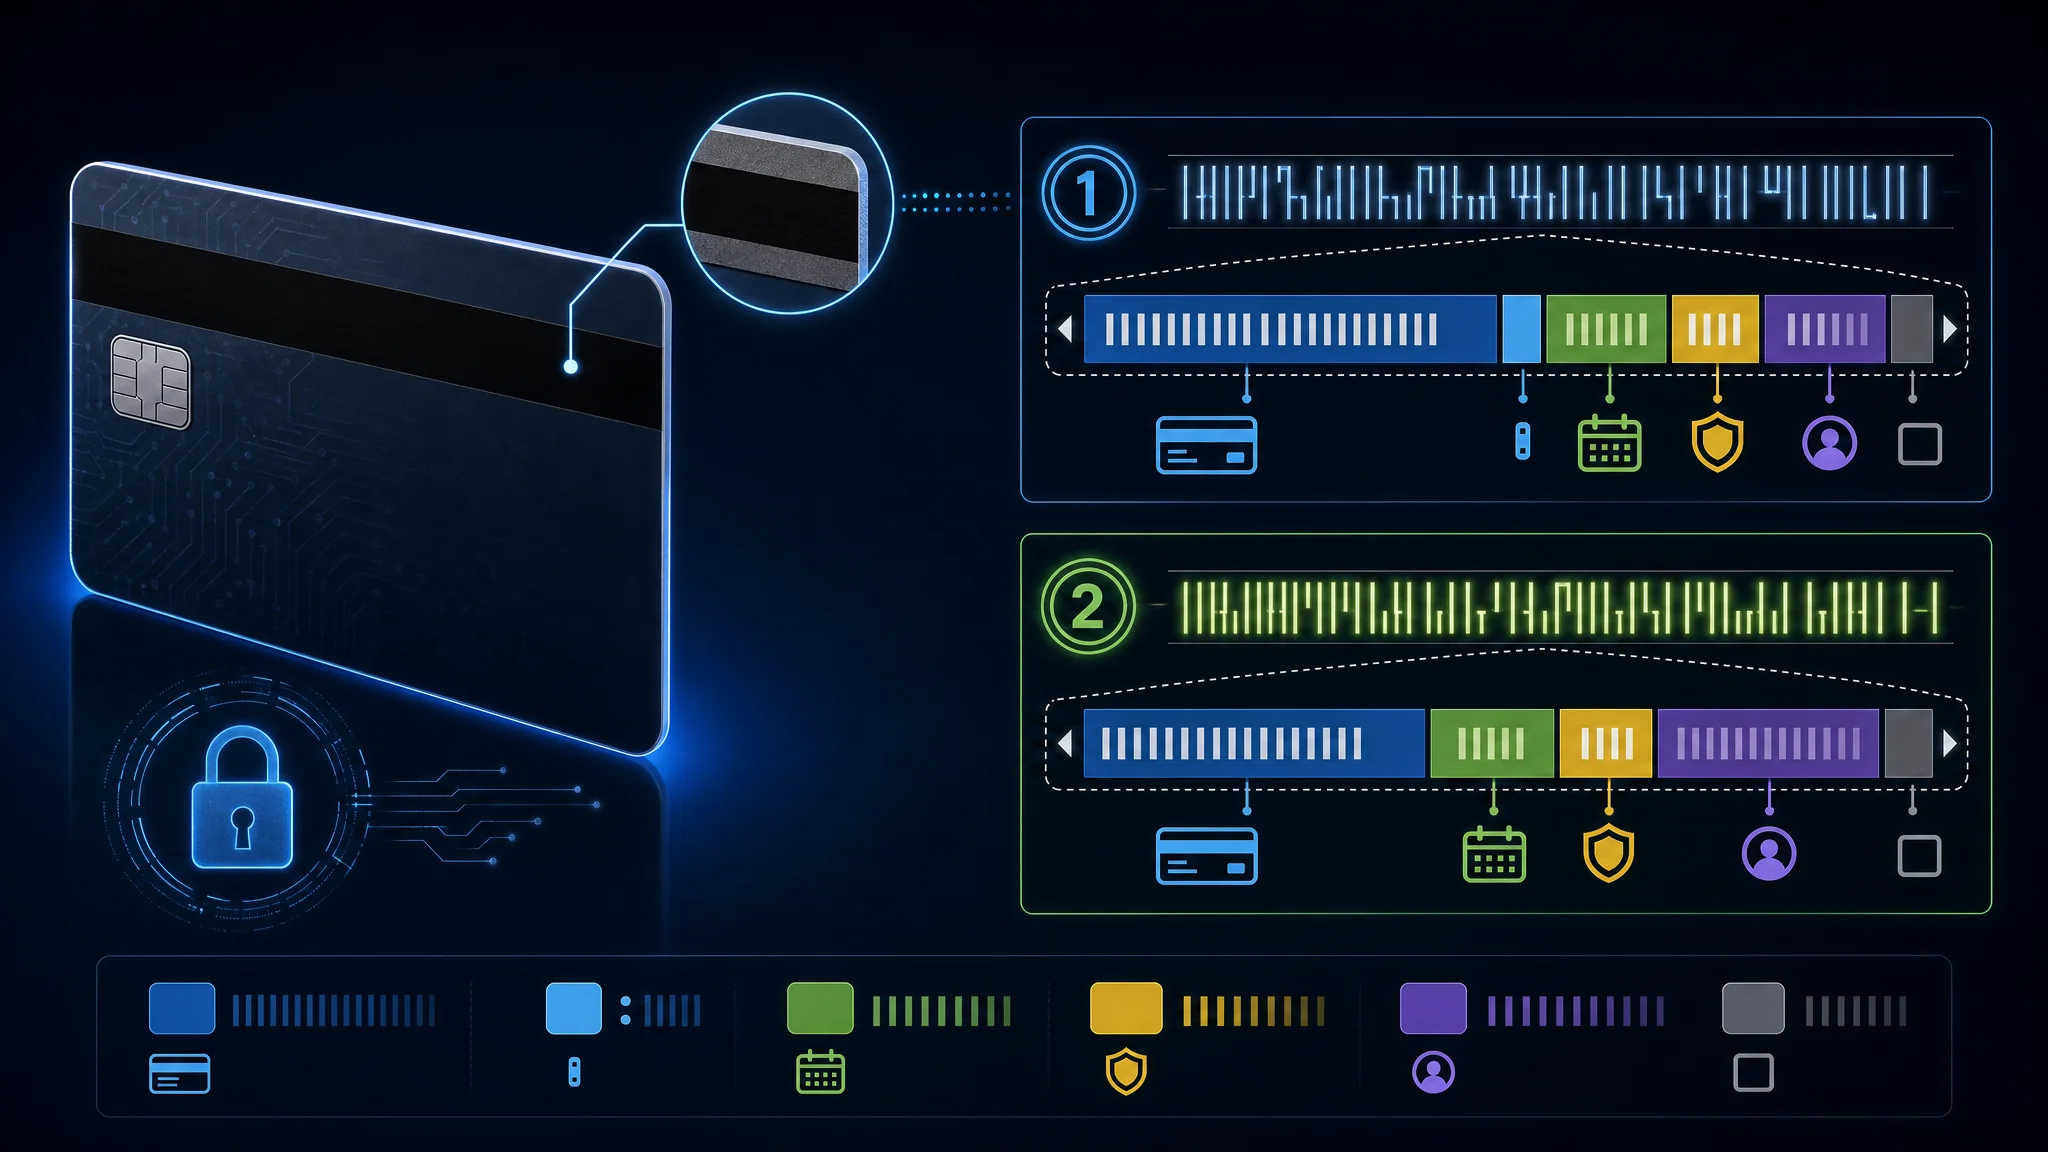
Pasek magnetyczny zawiera do trzech ścieżek. Ścieżka 1 zawiera PAN, nazwę posiadacza, datę ważności i trzycyfrowy kod usługi, i jest jedyną ścieżką zawierającą tekst alfabetyczny. Ścieżka 2 zawiera PAN, datę ważności i kod usługi w gęstszej, numerycznej formie kodowania, i to właśnie ścieżka 2 jest odczytywana przez niemal każdy terminal płatniczy. Ścieżka 3 jest praktycznie nieużywana przez główne sieci i często w ogóle nie występuje na karcie.
Kod usługi jest ważny, bo opisuje dozwolone użycie karty. Cyfra pierwsza dotyczy zasad wymiany, druga obsługi autoryzacji, a trzecia zakresu usług. Karta oznaczona kodem 201 pozwala na międzynarodową wymianę, nie wymaga specjalnej ścieżki autoryzacji i nie ma ograniczeń usługowych.
Historia wyjaśnia, dlaczego pasek przetrwał tak długo. W 1969 inżynier IBM Forrest Parry próbował przykleić taśmę magnetyczną do plastikowej karty i nie udało mu się bez uszkodzenia. Jego żona zasugerowała użycie żelazka, a ciepło skleiło taśmę z kartą. To improwizowane rozwiązanie stało się standardem na ponad pół wieku.
Dwa czynniki kończą tę erę:
| Kamień milowy | Status |
|---|---|
| Mastercard ogłosił usunięcie paska | Do 2033 roku żadna karta kredytowa ani debetowa Mastercard nie będzie miała paska |
| Europa | Paski zaczęły znikać z kart Mastercard w 2024 roku |
| Stany Zjednoczone | Banki przestaną je wydawać od 2027 roku |
Pasek został zastąpiony przez chip i płatności zbliżeniowe, ponieważ kopiowanie paska nie wymaga żadnych umiejętności poza posiadaniem czytnika. Nasze narzędzie do paska magnetycznego pokazuje, jak niewiele danych potrzeba, by odtworzyć działającą ścieżkę.
Jak czytać dane ze ścieżek
Ciąg znaków z paska magnetycznego to sekwencja pól, a nie drugi numer karty. Czytnik znajduje znak startowy, rozdziela pola, odczytuje datę ważności i kod usługi, a następnie sprawdza znak końcowy i sumę kontrolną LRC.
| Ścieżka | Początek | Główne pola | Koniec | Zestaw znaków |
|---|---|---|---|---|
| Ścieżka 1 | % |
Kod formatu, PAN, nazwisko, data ważności, kod usługi, dane dowolne | ? plus LRC |
Sześciobitowy ALPHA, więc zawiera litery |
| Ścieżka 2 | ; |
PAN, data ważności, kod usługi, dane dowolne | ? plus LRC |
Czterobitowy BCD, więc zawiera cyfry i niewielki zestaw znaków interpunkcyjnych |
Opcjonalne sentinele identyfikują fizyczne granice rekordu. Dekoder często pomija je podczas wyświetlania pól, ale fizyczny enkoder potrzebuje kompletnego formatu rekordu oczekiwanego przez czytnik.
Przykład Ścieżki 1
To przykład syntetyczny. Używa standardowego testowego PAN z narzędzia oraz fikcyjnego nazwiska, daty ważności, kodu usługi i danych dowolnych. Nie jest to karta Privacy.com i nie są to prawidłowe dane płatnicze.
%B4111111111111111^TEST/USER^2912501000000000?
Czytaj od lewej do prawej:
| Segment | Wartość | Znaczenie |
|---|---|---|
| Sentinel początkowy | % |
Rozpoczęcie rekordu Ścieżki 1 |
| Kod formatu | B |
Format karty finansowej B |
| PAN | 4111111111111111 |
Syntetyczny podstawowy numer konta |
| Separator pola | ^ |
Koniec PAN i początek nazwiska |
| Nazwisko | TEST/USER |
Nazwisko, separator, imię |
| Separator pola | ^ |
Koniec nazwiska i początek pól transakcji |
| Data ważności | 2912 |
Grudzień 2029 w formacie RRMM |
| Kod usługi | 501 |
Krajowa wymiana, normalne przetwarzanie, brak ograniczeń |
| Dane dowolne | 0000000 |
Wypełniacz zdefiniowany przez wydawcę w tym przykładzie |
| Sentinel końcowy | ? |
Koniec danych Ścieżki 1 przed LRC |
Rzeczywisty zakodowany rekord zawiera również znak LRC po sentinel końcowym, gdy czytnik go oczekuje. Widoczna forma tekstowa jest przydatna do analizy struktury. Reprezentacja na poziomie bitów zawiera także nieparzystą parzystość dla każdego znaku.
Przykład Ścieżki 2
Ścieżka 2 usuwa nazwisko i kod formatu. Te same syntetyczne wartości stają się:
;4111111111111111=291250100000000?
| Segment | Wartość | Znaczenie |
|---|---|---|
| Sentinel początkowy | ; |
Rozpoczęcie rekordu Ścieżki 2 |
| PAN | 4111111111111111 |
Syntetyczny podstawowy numer konta |
| Separator | = |
Koniec PAN i początek pól transakcji |
| Data ważności | 2912 |
Grudzień 2029 w formacie RRMM |
| Kod usługi | 501 |
Ten sam syntetyczny kod usługi co w Ścieżce 1 |
| Dane dowolne | 0000000 |
Wypełniacz zdefiniowany przez wydawcę w tym przykładzie |
| Sentinel końcowy | ? |
Koniec danych Ścieżki 2 przed LRC |
Ścieżka 2 jest krótsza, ponieważ nie zawiera nazwiska posiadacza karty. Wiele terminali odczytuje Ścieżkę 2 przy zwykłych transakcjach przesunięcia, podczas gdy Ścieżka 1 dostarcza pole nazwiska, gdy czytnik o to poprosi.
Cyfry kodu usługi
Trzy cyfry kodu usługi opisują zachowanie terminala i autoryzacji. Nie zawierają CVV, a zmiana ich na prawdziwej karcie bez autoryzacji wydawcy powoduje nieprawidłowe lub mylące dane płatnicze.
| Cyfra | Wartości | Co opisuje |
|---|---|---|
| Pierwsza | 0, 1, 2, 5, 6, 7, 9 |
Zasady wymiany i preferencje chipowe |
| Druga | 0, 1, 2, 4 |
Ścieżka autoryzacji |
| Trzecia | 0 do 7 |
Ograniczenia PIN, gotówka, towary i usługi |
Pierwsza cyfra dotyczy wymiany i preferencji chipowych:
| Wartość | Znaczenie |
|---|---|
0 |
Użytek krajowy |
1 |
Międzynarodowa wymiana dozwolona |
2 |
Międzynarodowa wymiana, używaj IC (chip) jeśli możliwe |
5 |
Tylko wymiana krajowa, chyba że umowa dwustronna |
6 |
Tylko wymiana krajowa, chyba że umowa dwustronna, używaj IC jeśli możliwe |
7 |
Brak wymiany, chyba że umowa dwustronna (zamknięta pętla) |
9 |
Test |
Druga cyfra dotyczy obsługi autoryzacji:
| Wartość | Znaczenie |
|---|---|
0 |
Normalna autoryzacja |
1 |
Normalna autoryzacja |
2 |
Kontakt z wydawcą online |
4 |
Kontakt z wydawcą online, chyba że umowa dwustronna |
Trzecia cyfra dotyczy ograniczeń usług:
| Wartość | Znaczenie |
|---|---|
0 |
Brak ograniczeń, wymaga PIN |
1 |
Brak ograniczeń |
2 |
Tylko towary i usługi (bez gotówki) |
3 |
Tylko bankomat, wymaga PIN |
4 |
Tylko gotówka |
5 |
Tylko towary i usługi (bez gotówki), wymaga PIN |
6 |
Brak ograniczeń, używaj PIN jeśli możliwe |
7 |
Tylko towary i usługi (bez gotówki), używaj PIN jeśli możliwe |
Na przykład 201 oznacza międzynarodową wymianę z użyciem chipu, jeśli to możliwe, normalne przetwarzanie autoryzacji i brak ograniczeń usług. Dekoder pokazuje każdą cyfrę osobno, więc nie musisz zapamiętywać tabeli.
LRC i parzystość
LRC to znak kontrolny, a nie kolejne pole do wymyślenia. Enkoder wykonuje XOR wartości danych każdego znaku od sentinela początkowego do sentinela końcowego. Wynik konwertuje z powrotem do zakresu znaków drukowalnych ścieżki i raportuje zakodowane bity nieparzystej parzystości osobno.
Ścieżka 1 używa sześciobitowego zestawu znaków ALPHA. Jego wartość danych to kod ASCII minus 0x20. Ścieżka 2 używa czterobitowego zestawu BCD. Jego wartość danych to dolna połówka kodu ASCII. Zastosowanie mapowania Ścieżki 1 do Ścieżki 2 daje błędny LRC.
Opcja dekodera Uwzględnij obliczony LRC dodaje drukowalny znak LRC do wyjścia. Jego rozbicie pokazuje także wzór bitów LRC z nieparzystą parzystością. Używaj tego, aby nauczyć się, jak czytnik sprawdza rekord, a nie do obchodzenia kontroli wydawcy.
Tworzenie syntetycznych kart do testów
Używaj dekodera do pisania ciągów testowych, nie prawdziwych kart płatniczych. Narzędzie przyjmuje pola, odbudowuje Ścieżkę 1 i Ścieżkę 2, dodaje opcjonalne sentinele i oblicza LRC. Działa lokalnie w przeglądarce.
- Otwórz Dekoder i koder paska magnetycznego .
- Wybierz Załaduj kartę testową. Narzędzie wypełni się syntetycznym numerem PAN
4111111111111111, nazwąTEST/USER, datą ważności2912, kodem usługi201oraz testowymi danymi dowolnymi. - Włącz Uwzględnij znaczniki początku i końca, aby wyświetlić fizyczne granice rekordu.
- Włącz Uwzględnij obliczony LRC, aby dołączyć obliczony znak kontrolny.
- Włącz Podziel dane dowolne na PVKI, PVV i CVV tylko po to, aby zobaczyć, jak wyświetla się dziewięciocyfrowe pole syntetyczne. Te oznaczenia to konwencje wydawcy, a nie uniwersalny układ Ścieżki 1 lub Ścieżki 2.
- Zmień nazwę, datę ważności, kod usługi lub syntetyczne dane dowolne. Wynik aktualizuje się podczas pisania.
- Porównaj zdekodowane pola z wygenerowanymi ciągami. Po zakończeniu wyczyść pola.
Do ćwiczenia ze syntetyczną Ścieżką 1 użyj:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
Do ćwiczenia ze syntetyczną Ścieżką 2 użyj tego samego numeru PAN, daty ważności, kodu usługi oraz numerycznego pola dowolnego. Wygenerowany ciąg Ścieżki 2 pomija nazwę, ponieważ Ścieżka 2 nie zawiera pola nazwy.
Nie kopiuj prawdziwego numeru PAN, daty ważności, CVV ani wartości dowolnej z Privacy.com na zapisywalną kartę. Privacy.com opisuje swój produkt jako wirtualne numery kart tworzone przez stronę internetową lub aplikację. Oficjalna strona nie przedstawia usługi jako systemu zapisu paska magnetycznego, a wirtualny numer karty nie jest dowodem na autoryzowany przez wydawcę fizyczny zapis paska. Zapisywalna karta testowa zawierająca prawdziwe dane uwierzytelniające tworzy duplikat instrumentu płatniczego i narusza warunki wydawcy lub zasady płatności.
Bezpieczna granica jest prosta: używaj wbudowanego syntetycznego przykładu narzędzia, używaj karty laboratoryjnej z danymi testowymi oraz używaj zatwierdzonej przez wydawcę karty fizycznej, gdy musisz zapłacić osobiście. Nie próbuj przekształcać wirtualnej karty Privacy.com w fizyczną kartę do przesuwania.
Co zmienia karta wirtualna
Karta wirtualna to drugi numer stojący przed pierwszym.
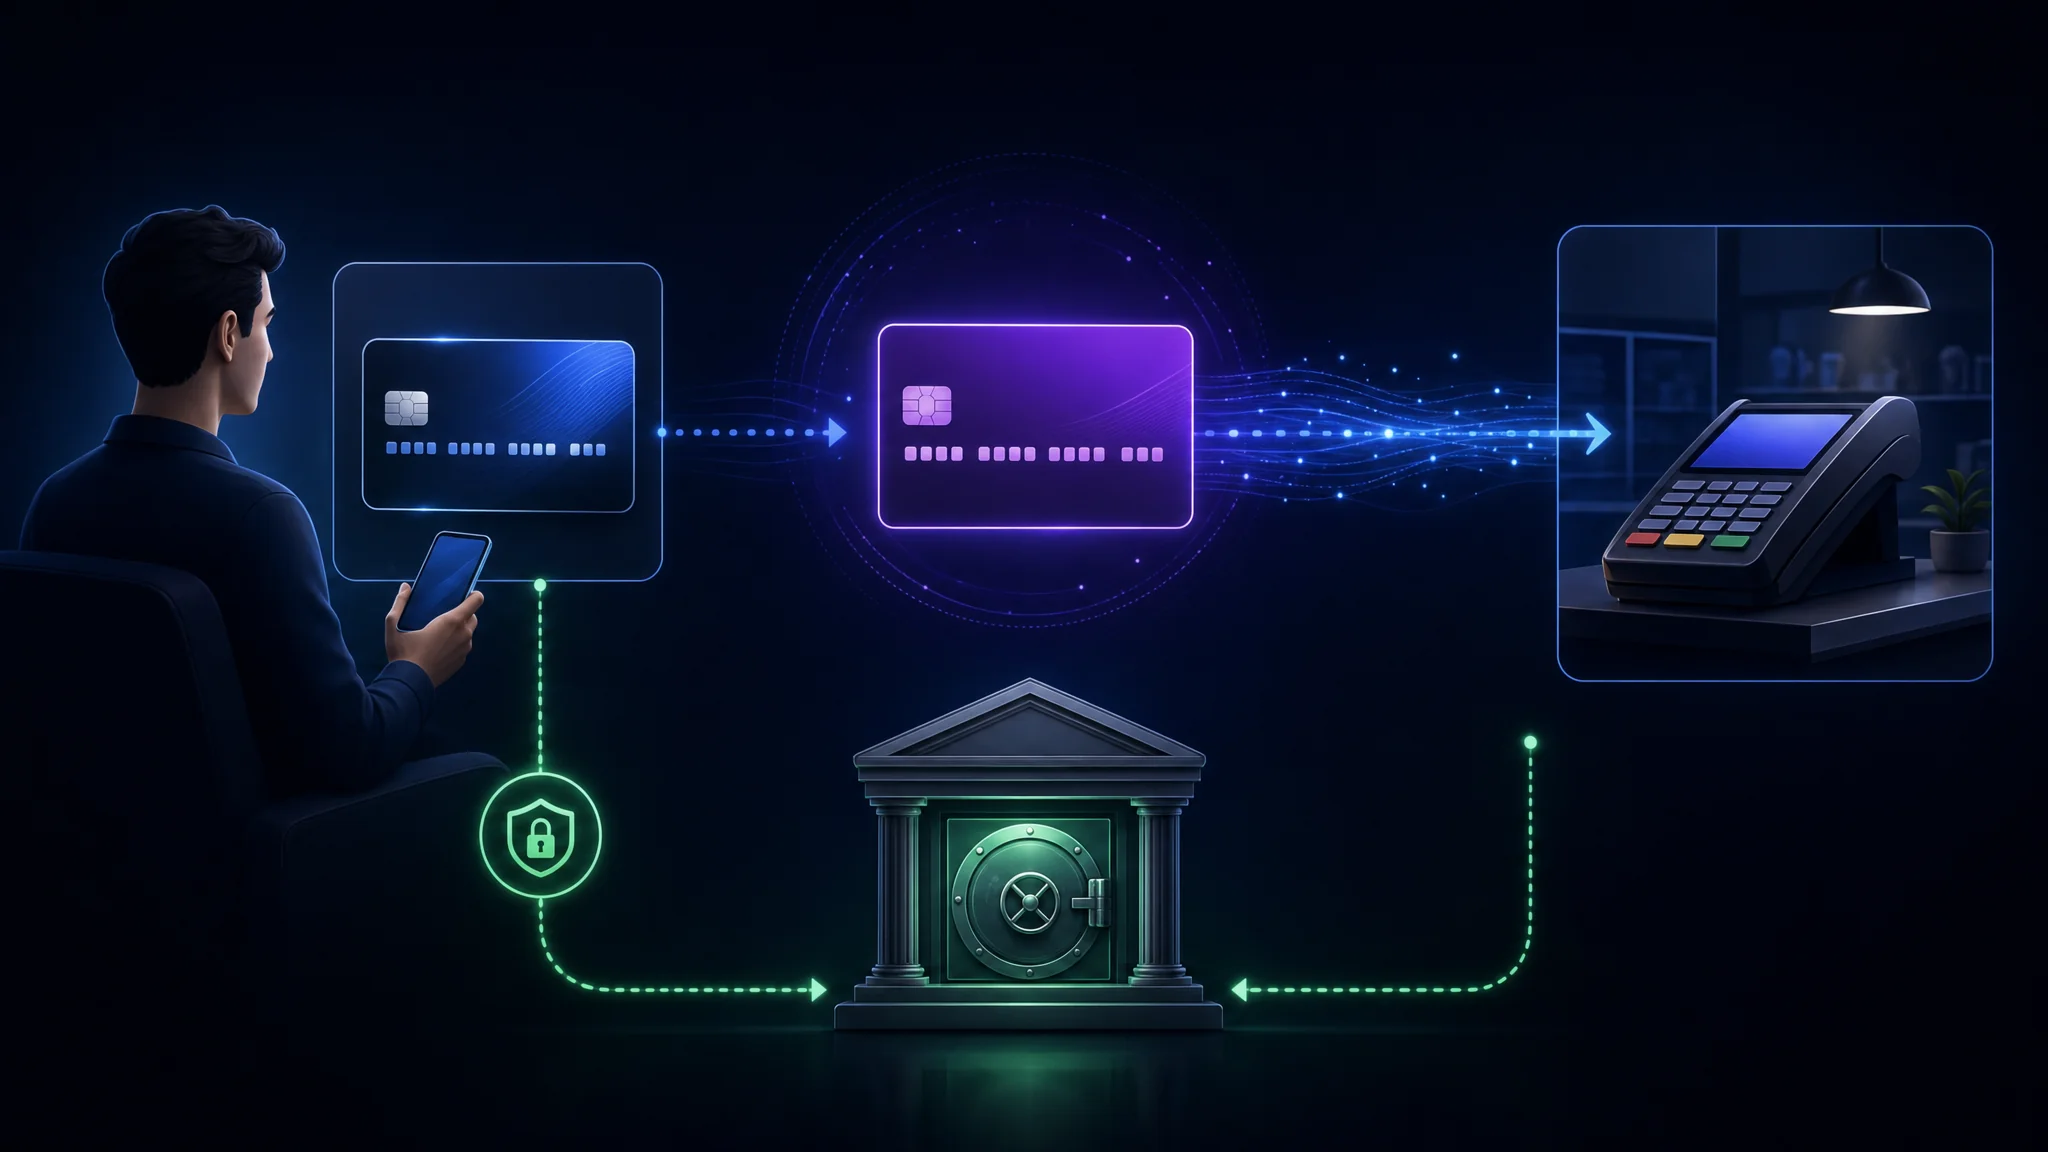
Gdy płacisz kartą wirtualną, sprzedawca otrzymuje numer, datę ważności i CVV należące do karty wirtualnej. Twój prawdziwy numer PAN nigdy do niego nie trafia. W praktyce zmiana ujawnia się po naruszeniu bezpieczeństwa:
| Scenariusz | Z Twoją prawdziwą kartą | Z kartą wirtualną zablokowaną na sprzedawcę |
|---|---|---|
| Wycieka baza danych sprzedawcy | Numer jest ważny wszędzie, gdzie jest akceptowany | Numer nie działa u żadnego innego sprzedawcy |
| Anulowana subskrypcja | Obciążenia trwają do momentu reklamacji | Zamykasz kartę i obciążenie nie przechodzi |
| Ciche konwertowanie okresu próbnego | Niechciane obciążenie na wyciągu | Limit lub zamknięcie to zatrzymuje |
| Szczegóły karty sprzedane na forum | Można użyć do oszustw bez fizycznej obecności karty | Można użyć tylko u jednego sprzedawcy, jeśli w ogóle |
To, czego nie zmienia, jest równie ważne. Twój bank nadal widzi transakcję. Sieć kartowa nadal ją przetwarza. Wydawca nadal zna twoją tożsamość, ponieważ przepisy przeciwdziałające praniu pieniędzy wymagają weryfikacji. Karta wirtualna zmniejsza ryzyko po stronie sprzedawcy. Nie jest sposobem na anonimowe wydawanie pieniędzy.
To rozróżnienie ciągle myli ludzi. Jeśli twój model zagrożeń obejmuje wydawcę lub sieć, karta wirtualna niczego w tym nie zmienia.
Trzy rodzaje kartopodobnych rzeczy
Terminologia jest używana niekonsekwentnie, a różnica ma znaczenie, gdy wybierasz, co przekazać sprzedawcy.
| Typ | Numer karty | Wersja fizyczna | Typowe zastosowanie |
|---|---|---|---|
| Karta cyfrowa | Taki sam jak twoja karta fizyczna | Tak | Dodanie istniejącej karty do portfela mobilnego |
| Karta wirtualna | Inny niż jakakolwiek karta fizyczna | Nie | Zakupy online, subskrypcje, jednorazowi sprzedawcy |
| Karta cyfrowa z fizyczną opcją | Inny, z opcjonalną powiązaną kartą fizyczną | Opcjonalnie | Konta fintech, gdzie karta fizyczna nie ma nadrukowanych danych |
Portfel mobilny używa zupełnie innego mechanizmu. Gdy dodajesz kartę do portfela, portfel przechowuje token specyficzny dla urządzenia zamiast twojego numeru PAN, a sprzedawca otrzymuje token. To nazywa się tokenizacją i dlatego płacenie telefonem jest bezpieczniejsze niż podawanie plastiku, nawet bez karty wirtualnej.
Tokenizacja sieci i karty wirtualne rozwiązują nakładające się części tego samego problemu. Tokenizacja chroni numer w trakcie przesyłu i w spoczynku. Karta wirtualna chroni cię przed tym, co sprzedawca zachowuje potem.
Typy kart Privacy.com
Privacy.com oferuje cztery zachowania kart i nie są one wymienne.
| Typ karty | Zachowanie | Najlepsze do |
|---|---|---|
| Jednorazowa | Automatycznie zamyka się po jednej transakcji | Zakupy jednorazowe i nieznani sprzedawcy |
| Zablokowana na sprzedawcę | Blokuje się na pierwszego sprzedawcę, który ją obciąży, i nie działa gdzie indziej | Codzienne zakupy online |
| Zablokowana na kategorię | Ograniczona do kategorii wydatków | Ograniczenie całej klasy wydatków |
| Działa wszędzie | Karta fizyczna z tym samym modelem ochrony | Zakupy osobiste |
Blokada na sprzedawcę to mechanizm niosący największą wartość. Zablokowana karta nie działa u żadnego sprzedawcy poza tym, u którego została użyta po raz pierwszy, co oznacza, że wyciek u sprzedawcy daje numer bezużyteczny gdzie indziej.
Jednorazowa jest silniejszą opcją tam, gdzie ma zastosowanie. Karta zamykająca się po jednym obciążeniu nie może być powtórnie użyta i eliminuje konieczność pamiętania o jej późniejszym zamknięciu.
Dwie operacyjne szczegóły warte zapamiętania:
- Karty współdzielone blokują się na pierwszego sprzedawcę, u którego są użyte, więc dzielenie się kartą z członkiem rodziny lub pracownikiem nadal wiąże się z ograniczeniem sprzedawcy.
- Karta jest wstrzymywana, a nie zamykana. Wstrzymanie jest odwracalne, co jest przydatne, gdy chcesz tymczasowo zatrzymać subskrypcję bez utraty danych karty.
Limity wydatków i kontrola
Każda karta ma limit wydatków, który jest oddzielnym mechanizmem kontroli od blokady na sprzedawcę.
| Kontrola | Co zapobiega |
|---|---|
| Limit na transakcję | Pojedynczemu obciążeniu większemu niż autoryzowałeś |
| Limit miesięczny | Narastającym obciążeniom w okresie rozliczeniowym |
| Wstrzymanie | Wszelkim obciążeniom, odwracalnie |
| Zamknięcie | Wszelkim przyszłym obciążeniom, trwale |
Ustaw zarówno limit na transakcję, jak i miesięczny na każdej karcie powiązanej z subskrypcją. Cicha podwyżka ceny przez sprzedawcę trafia na limit, a nie na twój rachunek, i zauważysz to po nieudanym obciążeniu, a nie po brakującej pozycji na wyciągu.
Nasz Moduł bezpieczeństwa finansów osobistych umieszcza to obok blokad kredytowych i tokenizacji kart jako trzy mechanizmy ograniczające, do czego pojedynczy skompromitowany sprzedawca ma dostęp.
Plany i co każdy odblokowuje
Privacy.com oferuje darmowy plan oraz trzy płatne. Ceny i zakres funkcji mogą się zmieniać, więc przed subskrypcją sprawdź aktualne warunki.
| Plan | Cena | Najważniejsze dodatki |
|---|---|---|
| Personalny (darmowy) | 0 USD | Karty wirtualne, blokada sprzedawcy, limity wydatków, brak opłat za transakcje krajowe |
| Plus | 5 USD/mies. | Karty kategorii, notatki do kart dla organizacji wydatków |
| Pro | 10 USD/mies. | Cashback za kwalifikujące się zakupy, fizyczne karty Everywhere |
| Premium | 25 USD/mies. | Wszystko z Pro, z podniesionym miesięcznym limitem tworzenia kart do 60 |
Darmowy plan obejmuje podstawową korzyść bezpieczeństwa. Blokada sprzedawcy, karty jednorazowe i limity wydatków to mechanizmy ograniczające ryzyko, dostępne bez opłat. Płatne plany dodają organizację i wygodę, a nie dodatkową ochronę.
Opłaty za transakcje zagraniczne różnią się w zależności od planu. Darmowy plan pobiera 3% za transakcje zagraniczne, min. 0,50 USD, a plany płatne nie pobierają tych opłat.
Czego Privacy.com Nie Robi
Jasne określenie ograniczeń jest ważniejsze niż lista funkcji.
| Ograniczenie | Szczegóły |
|---|---|
| Nie zapewnia anonimowości | Twoja tożsamość jest weryfikowana przy rejestracji, a wydawca ją przechowuje |
| Nie ukrywa transakcji przed bankiem | Twój bank widzi przelew środków, a sieć widzi obciążenie |
| Nie buduje historii kredytowej | To nie są konta kredytowe, nie ma sprawdzania zdolności kredytowej |
| Dostępne tylko w USA | Wymaga obywatelstwa lub legalnego pobytu w USA oraz konta bankowego lub unii kredytowej w USA |
| Wymaga weryfikacji tożsamości | Obowiązkowe procedury KYC zgodnie z przepisami przeciwdziałania praniu pieniędzy |
| Nie obsługuje wszystkich sprzedawców | Niektórzy sprzedawcy blokują zakresy kart przedpłaconych i wirtualnych |
Blokada sprzedawcy ma praktyczne znaczenie. Niektóre serwisy subskrypcyjne i linie lotnicze odrzucają zakresy kart kojarzone z kartami wirtualnymi lub przedpłaconymi i żadna konfiguracja tego nie zmieni. Miej pod ręką prawdziwą kartę jako zapasową.
Szczere podsumowanie: karta wirtualna to kontrola ograniczająca ekspozycję po stronie sprzedawcy, a nie narzędzie anonimowości. Jeśli potrzebujesz anonimowości, to inny problem i inne narzędzia.
Kto Wydaje Kartę i Dlaczego To Ważne
Karta wirtualna to nadal prawdziwa karta, wydana przez prawdziwy bank, na podstawie prawdziwej licencji schematu.
| Szczegóły | Wartość |
|---|---|
| Bank wydający | Patriot Bank, N.A., członek FDIC |
| Licencje schematów | Mastercard i Visa |
| Gdzie jest akceptowana | Wszędzie tam, gdzie akceptują Mastercard i Visa |
| Finansowanie | Przelew z powiązanego amerykańskiego rachunku rozliczeniowego |
Dlatego ochrona jest prawdziwa. Karta ma takie same zabezpieczenia schematu jak inne produkty Mastercard i Visa, co oznacza prawo do chargebacku i procedury reklamacyjne w przypadku oszustwa. To nie jest karta podarunkowa ani kredyt sklepowy.
Warto wymienić dwie certyfikacje, bo są niezależnie weryfikowalne, a nie tylko marketingowe:
- Zgodność z PCI-DSS, standardem branży kart płatniczych dotyczącym obsługi danych posiadaczy kart
- SOC 2 Typ II, audytowany raport obejmujący kontrole bezpieczeństwa w czasie, a nie tylko w danym momencie
O modelu biznesowym: firma deklaruje, że zarabia na interchange od sprzedawców i nie sprzedaje danych klientów reklamodawcom ani osobom trzecim. To ten sam model przychodów co u innych wydawców kart, warto to zrozumieć, a nie traktować jako coś niezwykłego.
Praktyczny powód, by sprawdzić bank wydający, to weryfikacja. Każdy może twierdzić, że prowadzi program kartowy, a nazwa wydawcy na karcie to to, co potwierdzasz z bankiem w dokumentach.
Sprawdź schemat i bank po prefiksie PAN za pomocą Magnetic Stripe Decoder , który pokazuje główny zakres schematu i weryfikuje cyfrę kontrolną Luhna.
Jak Dobrze Korzystać z Kart Wirtualnych
Kontrole pomagają tylko, jeśli je skonfigurujesz. Sześć nawyków przynosi większość korzyści.
- Zablokuj każdą kartę do sprzedawcy, chyba że jest powód, by tego nie robić. To blokada czyni wyciek numeru bezużytecznym.
- Używaj kart jednorazowych do wszystkiego nieznanego, w tym prób i jednorazowych zakupów na mniejszych stronach.
- Ustaw oba limity wydatków na kartach subskrypcyjnych, by wzrost ceny powodował odrzucenie, a nie obciążenie.
- Nazwij każdą kartę nazwą sprzedawcy, by lista transakcji była czytelna i nieoczekiwane obciążenia rzucały się w oczy.
- Wstrzymaj zamiast zamykać, gdy planujesz wznowić usługę, a zamknij, gdy nie będziesz korzystać.
- Miej jedną prawdziwą kartę dla sprzedawców odrzucających zakresy wirtualne, by zablokowane płatności nie stały się nagłym problemem.
Częsty błąd: traktowanie karty wirtualnej jako zastępstwa za kontrolę wyciągów. Blokada sprzedawcy zapobiega jednemu rodzajowi szkody. Nie wykrywa kompromitacji konta w banku, nieautoryzowanego przelewu ani oszukańczego obciążenia prawdziwej karty.
Kluczowe Wnioski
- Karta wirtualna zmienia numer przechowywany przez sprzedawcę. Twój prawdziwy PAN do nich nie trafia, to cały mechanizm.
- Nie czyni transakcji prywatną. Twój bank, sieć i wydawca nadal ją widzą, a weryfikacja tożsamości jest obowiązkowa.
- Blokada sprzedawcy to najcenniejsza funkcja, bo wyciekły numer nie działa nigdzie indziej.
- Darmowy plan zawiera kontrole bezpieczeństwa. Plany płatne dodają organizację i wygodę, nie ochronę.
- Magnetyczny pasek przechowuje dane karty w postaci niezaszyfrowanej i będzie usuwany do 2033 roku, a banki w USA przestaną wydawać karty z paskiem w 2027.
- CVV nie jest na pasku, dlatego skimmer kopiujący ścieżki nie ma tego, co wymagają liczni sprzedawcy online.
- Niektórzy sprzedawcy odrzucają zakresy kart wirtualnych. Miej prawdziwą kartę jako zapas.
- Zweryfikuj bank wydający, nie ufaj tylko deklaracjom programu kartowego i sam sprawdź prefiks PAN.
Kolejne Kroki
- Sprawdź dane ścieżki na własnej karcie i zobacz dokładnie, co zawiera pasek magnetyczny: Dekoder i enkoder paska magnetycznego
- Zamroź swój kredyt, jeśli jeszcze tego nie zrobiłeś, co jest silniejszą kontrolą przed oszustwami przy zakładaniu nowych kont: Bezpieczeństwo finansów osobistych
- Zastosuj dyscyplinę priorytetów, aby zdecydować, ile wysiłku warto włożyć w tę sprawę w twojej sytuacji: Priorytetowa lista kontrolna bezpieczeństwa osobistego
- Przejrzyj plany i aktualne warunki Privacy.com przed subskrypcją: Privacy.com
- Sprawdź, czy twoje dane nie pojawiły się już w wycieku, zanim założysz, że nie jesteś dotknięty: Have I Been Pwned
- Przeczytaj listę kontrolną bezpieczeństwa płatności dla organizacyjnego odpowiednika: Lista kontrolna reagowania na incydenty
Źródła
- Privacy.com – czym są karty wirtualne, blokada dla sprzedawców i limity wydatków
- Karta cyfrowa – Wikipedia, obejmująca karty cyfrowe i wirtualne, ścieżki paska magnetycznego, kody usług, parzystość i LRC
- ISO/IEC 7813:2006 – karty identyfikacyjne, karty do transakcji finansowych, struktura danych ścieżek 1 i 2
- ISO/IEC 7813 – szczegółowy układ pól ścieżki, w tym sentinele i kody usług
- PCI Security Standards Council – wymagania dotyczące środowiska danych posiadacza karty
- Consumer Financial Protection Bureau – raporty kredytowe i oceny punktowe
- ANSI/ISO kodowanie danych ALPHA, zestaw znaków i tabela parzystości dla ścieżki 1
- Znaki ISO dla kart magnetycznych, zestawy ścieżki 1 i ścieżki 2 obok siebie
- Odczyt danych z karty magnetycznej, praktyczny przewodnik z rzeczywistym skanem karty
Related Posts